
Unterhaltsame Vorlesung zu „Erben und Vererben“
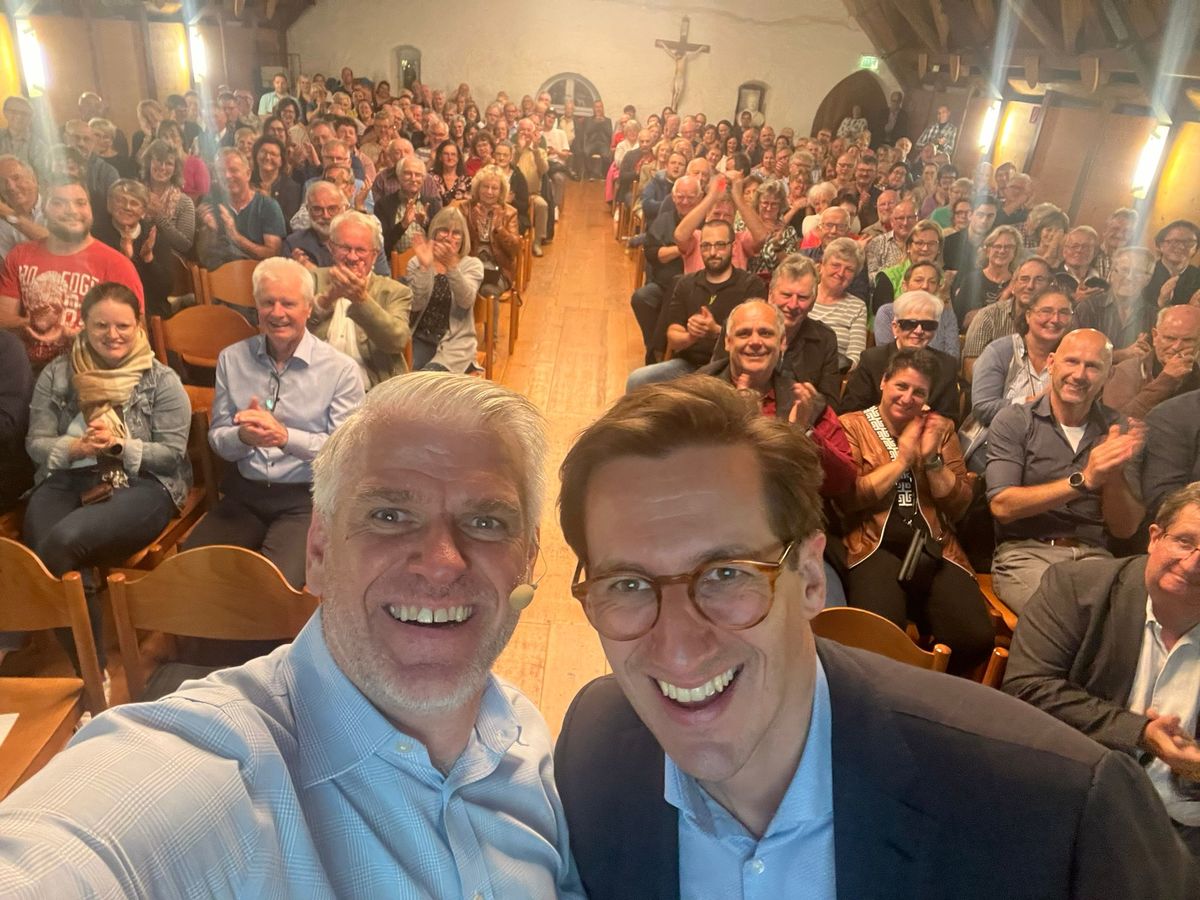 MdL Dr. Stefan Ebner mit Referent Steffen Vogel
Inhaltlich wurde Vogel seiner Ankündigung vom Schnelldurchlauf durch Grundsätze und wichtige Fragen des Erbrechts durchaus gerecht. Das begann mit der gesetzlichen Erbfolge. Sie unterscheidet nach Ordnungen und Stämmen, wobei die höhere erste Ordnung, zu der Kinder, Enkel und Urenkel zählen, vorrangig vor der zweiten Ordnung – Eltern, Geschwistern, Neffen und Nichten – und die wiederum vor der dritten Ordnung – Großeltern, Tanten, Onkel, Vettern und Cousinen – zum Zuge kommt. Nach dem Grundsatz „Vererbt wird nach dem Blut“ sind Ehepartner oder Schwiegerkinder primär nicht erbberechtigt, weil sie keine Blutsverwandten sind. In der Praxis setzen sich natürlich Ehepartner häufig gegenseitig als (Allein-)Erben ein. Im Übrigen hängt das Erbteil bei Ehepartnern auch vom gewählten Güterstand der Ehe (Gütertrennung, Gütergemeinschaft bzw. Zugewinngemeinschaft) ab.
Ein weiteres Thema war der sogenannte Pflichtteil, der gerade bei Streitfällen ums Erbe eine wichtige Rolle spielen kann. Grundsätzlich handelt es sich dabei um einen reinen Geldanspruch, der sich aus den gesetzlichen Regelungen der Erbfolge als Mindestanspruch für einen Erbberechtigten ergibt. Er kann nicht durch Sachwerte wie Immobilien, Wertpapiere oder Schmuck abgelöst werden. Vielmehr muss der Wert des gesamten Nachlasses berechnet werden. Der sich daraus ergebende Pflichtanteil in Geld steht dann demjenigen zu, der den Anspruch erfolgreich geltend macht. Pflichtteilansprüche müssen innerhalb einer Frist von drei Jahren nach dem Erbfall geltend gemacht werden.
Eine weitere, ungleich kürzere Frist betrifft den Eintritt des Erbfalls selbst. Dadurch wird der Erbe uneingeschränkt Gesamtrechtsnachfolger in allen Rechten und Pflichten des Erblassers. Er müsste also auch dessen mögliche Schulden übernehmen. Das lässt sich nur vermeiden, wenn man innerhalb einer Frist von sechs Wochen nach dem Schreiben des Amtsgerichts das Erbe komplett ausschlägt. Außerdem sind auch 10-Jahres-Fristen bedeutsam, die bei der Erbschaftssteuer, bei Schenkungen oder dem sogenannten „Sozialhilferegress“ eine Rolle spielen.
Auf das Thema Testament, seine verschiedenen Voraussetzungen und Gestaltungsmöglichkeiten ging Vogel ebenfalls ein. Ein wirksames Testament muss eigenhändig geschrieben und unterschrieben sein. Es sollte zudem Datum und Ort enthalten, um bei Zweifelsfällen festzustellen, ob es das aktuellste Testament ist. Um ein wirksames Testament erstellen zu können, muss man volljährig und geschäftsfähig sein. Ehepartner können auch ein gemeinschaftliches Testament verfassen. Es reicht, wenn es einer der beiden Partner niederschreibt, allerdings muss es von beiden eigenhändig unterzeichnet werden. Sicherheitshalber sollte der zweite Partner neben der Unterschrift auch noch einen klärenden Vermerk einfügen, dass es sich um den letzten Willen beider Unterzeichner handelt. Ansonsten könnte eine anderweitig geleistete Unterschrift leicht für eine Fälschung missbraucht werden. Andererseits hat ein solches gemeinschaftliches Testament eine hohe Bindungswirkung. Vor einem Notar kann zudem auch ein Erbvertrag abgeschlossen werden, während die notarielle Beurkundung beim Testament nicht zwingend ist. Die Notargebühren richten sich nach dem Wert des Erbes.
Zu den Gestaltungsmöglichkeiten eines letzten Willes gehört auch das sogenannte „Berliner Testament“ bei dem sich Ehepartner gegenseitig zum Erben einsetzen und zusätzlich unterschiedliche Regelungen für den länger Lebenden der beiden treffen können. Auch ein Vermächtnis, um einen Teil des Nachlasses aus der Erbmasse herauszulösen und anderweitig – gegebenenfalls auch an Auflagen oder Bedingungen geknüpft – zu vererben, ist möglich. Ebenso kann – etwa bei größeren Vermögen – ein Testamentsvollstrecker benannt werden oder ein Vormund für den vorgesehenen Erben, und es ist selbstverständlich auch möglich, Personen zu enterben. In jedem Fall sollte man das alles vorab sehr genau überlegen und gegebenenfalls juristische Beratung in Anspruch nehmen, um später Ärger und Streit zu vermeiden.
Schließlich ging der Referent auch noch auf das Thema Erbschaftssteuer ein. Es sei durchaus legitim, diese im Einklang mit den Gesetzen möglichst zu minimieren, indem man geschickt Freibeträge und Gestaltungsmöglichkeiten nutzt. Im Übrigen hält die CSU insgesamt wenig von dieser Steuer, in der sie eine weitere Besteuerung von bereits versteuertem Vermögen sieht.
Der CSU-Ortsvorsitzende Dr. Stefan Brücklmayer bedankte sich am Ende bei Steffen Vogel mit einem Präsentkorb für „sehr viele Informationen mit einem guten Schuss Humor“.